Les comparatifs assurances auto ne valent que si les offres comparées couvrent les mêmes risques, avec des franchises et des plafonds équivalents : le prix ne se lit qu’en dernier. Cette méthode se déroule en cinq étapes, de la préparation de votre profil jusqu’à la lecture du contrat, et elle s’applique aussi bien à un devis reçu d’un assureur qu’à un résultat affiché sur un site de comparaison.
Profil de conducteur et données du véhicule : la base de chaque devis
Chaque devis part de mêmes informations. Si l’une d’elles change d’un devis à l’autre, la comparaison perd son sens. Notez donc une fois pour toutes votre coefficient bonus-malus, tel qu’il figure sur le relevé d’information de votre assureur actuel, ainsi que l’ancienneté de votre permis.
Ajoutez l’usage du véhicule (privé ou trajet domicile-travail), le kilométrage annuel, le lieu de stationnement la nuit et la liste des conducteurs déclarés. Un conducteur occasionnel oublié sur un devis et déclaré sur l’autre suffit à créer un écart de prix qui ne correspond à aucune différence de qualité.
Les profils récents ont leurs particularités : les offres réservées aux jeunes conducteurs appliquent des conditions propres, qu’il faut comparer entre elles plutôt qu’avec des contrats standard.
Formule d’assurance auto : tiers, intermédiaire ou tous risques
La responsabilité civile est la garantie minimale exigée pour circuler : elle indemnise les dommages causés aux autres, pas ceux de votre propre véhicule. La formule intermédiaire y ajoute des garanties sur votre voiture, comme le vol, l’incendie ou le bris de glace. La formule tous risques couvre aussi les dommages que vous causez vous-même à votre véhicule.
Le choix dépend surtout de l’âge et de la valeur de la voiture. Sur un véhicule ancien, payer pour des dommages tous accidents coûte souvent plus que la valeur de remplacement du véhicule ; sur un véhicule récent, la formule de base laisse l’essentiel du risque à votre charge. Le contenu détaillé d’une formule tous risques aide à juger ce que vous paieriez en plus.
Une fois la formule fixée, ne comparez que des offres de ce niveau. Mettre un contrat au tiers face à un tous risques donne un classement par prix sans valeur.
Garanties et options : un tableau de comparaison ligne par ligne
Pour savoir quoi comparer dans une assurance auto, construisez un tableau simple : une colonne par offre, une ligne par garantie. Les lignes à remplir sont le vol et l’incendie, le bris de glace, les catastrophes naturelles, la garantie du conducteur, l’assistance, le véhicule de remplacement et la valeur à neuf.
Pour l’assistance, vérifiez si le dépannage s’applique dès le domicile ou seulement après une certaine distance. Pour le véhicule de remplacement, regardez la durée de prêt et les cas qui le déclenchent : panne, accident ou vol.
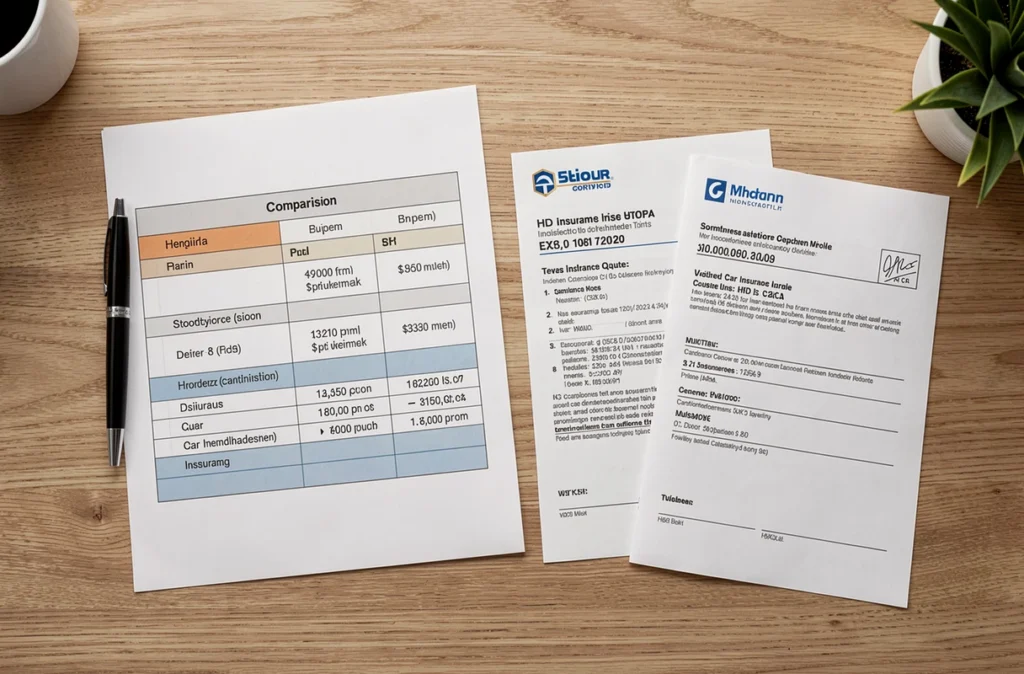
Une case vide dans le tableau signifie que la garantie n’est pas proposée ou que vous ne l’avez pas trouvée dans le devis. Dans les deux cas, demandez la réponse écrite avant de continuer : une option absente du devis est une option que vous ne toucherez pas.
Franchises, plafonds et exclusions : ce qui différencie deux devis au même prix
Deux devis au même prix ne protègent pas de la même façon quand leurs franchises diffèrent. Une franchise fixe reste identique quel que soit le sinistre, une franchise proportionnelle varie avec le montant des dégâts, et une franchise mixte combine les deux. Relevez-les pour chaque garantie, car elles ne sont pas toujours les mêmes pour le vol et pour le bris de glace.
Les plafonds d’indemnisation méritent la même attention : garantie du conducteur, contenu du véhicule, accessoires et équipements. Un plafond bas rend la garantie peu utile en cas de sinistre corporel ou de matériel coûteux.
Lisez enfin les exclusions. Les cas les plus fréquents concernent le prêt du volant à un conducteur non déclaré, la conduite avec un permis non valide et le défaut d’entretien du véhicule. Une exclusion mal repérée peut annuler l’indemnisation au moment où vous en avez besoin.
Prix réel et conditions du contrat : ce qu’il faut vérifier avant de signer
Comparez la prime annuelle et la prime mensualisée : le paiement en plusieurs fois s’accompagne parfois de frais. Ajoutez les frais de dossier, puis regardez les réductions affichées et leurs conditions, car une remise de bienvenue ne vaut que si elle n’est pas compensée par une hausse l’année suivante.
Vérifiez aussi la durée d’engagement et les modalités de résiliation. Après la première année, le contrat se résilie plus facilement, et le nouvel assureur peut se charger des démarches ; les documents à fournir pour changer d’assureur sont à préparer avant de signer.
Comparateurs en ligne : fonctionnement et limites
Un comparateur en ligne interroge un panel d’assureurs qui n’est pas exhaustif, et il se rémunère généralement sur les contrats souscrits. Son tri par défaut se fait souvent sur le prix, ce qui ramène à la comparaison que cette méthode cherche à éviter.
Utilisez-le pour obtenir plusieurs devis rapidement, puis passez-les dans votre tableau. Recoupez avec un devis obtenu directement auprès d’un assureur ou d’un courtier : un seul classement ne suffit pas pour décider. Les règles qui encadrent la souscription en ligne précisent ce que ces plateformes doivent vous communiquer.
Un bon comparatif d’assurances auto se termine par un tableau rempli et par une question à poser à chaque assureur sur les lignes restées floues. La signature vient après les réponses, pas avant.